«Колесо» на опционах: полный цикл сделки, управление портфелем и расчёт доходности
Представим, что у нас есть $10 000. Мы выбрали акцию, которая сейчас стоит $100, и готовы купить её по $95. Но вместо немедленной покупки сначала продаём опцион пут. Если в результате получим акции, начнём продавать на них коллы. Когда акции продадутся через колл, снова вернёмся к деньгам.
Это и есть «колесо»: деньги → продажа пута → покупка акций → продажа покрытого колла → продажа акций → деньги. На каждом обороте мы принимаем обязательство купить или продать акции по заранее выбранной цене и получаем за это премию.
Разберём весь путь, затем соберём портфель и посмотрим, как менять управление, когда рынок идёт против нас.
Все котировки и сделки в примерах ниже условные. Для основного расчёта исключим комиссии, налоги, проценты на деньги и дивиденды. Стандартный контракт в наших примерах относится к 100 акциям.
1. Четыре месяца одного колеса
Первый месяц: продаём пут и остаёмся с деньгами
Акция стоит $100. Мы продаём один пут со страйком $95 и сроком около месяца за $2 на акцию.
Страйк — цена исполнения. Проданный пут означает, что при назначении нам придётся купить 100 акций по $95, даже если на рынке они будут стоить дешевле. За это обязательство получаем:
$2 × 100 = $200 премии.
Для покупки заранее резервируем:
$95 × 100 = $9 500.
Это полностью обеспеченный пут: деньги на исполнение уже есть. Полученная премия немного компенсирует снижение, но не устраняет риск падения акции.
К окончанию срока акция стоит $97. В нашем примере пут истекает без исполнения, акции мы не покупаем. На счёте остаётся $10 200.
До следующей сделки нужно снова проверить, хотим ли мы покупать эту компанию и по какой цене. Следующий пут не обязан иметь тот же страйк.
Второй месяц: пут приводит к покупке акций
Допустим, покупка по $95 по-прежнему нас устраивает. Продаём ещё один месячный пут $95, теперь за $1,50 на акцию. Получаем $150.
На этот раз акция падает до $90. По проданному путу нам назначают покупку 100 акций по $95. Со счёта уходит $9 500.
Теперь у нас:
- $850 деньгами: $10 000 + $200 + $150 − $9 500;
- 100 акций, которые на рынке стоят $9 000;
- общая стоимость счёта $9 850.
Премий получили $350, а результат всей идеи пока минус $150:
$350 + 100 × ($90 − $95) = −$150.
Так проявляется главный риск колеса: поступления от продажи опционов могут сопровождаться падением стоимости всего счёта.
Если учитывать две полученные премии, экономическая безубыточность всей истории с акциями сейчас равна:
$95 − $350 / 100 = $91,50.
Это расчёт результата всей идеи, а не утверждение о налоговой себестоимости акций.
Третий месяц: продаём покрытый колл
Теперь у нас есть 100 акций. Мы готовы продать их по $95 и продаём один месячный колл с этим страйком за $1,20 на акцию. Получаем $120.
Проданный колл обязывает нас при назначении продать акции по страйку. Он называется покрытым, потому что необходимые 100 акций уже есть на счёте. На 100 акций в таком варианте стратегии приходится один стандартный колл.
К концу месяца акция поднимается до $94. Колл истекает без исполнения, акции остаются у нас.
Денег теперь $970, акции стоят $9 400. Стоимость счёта — $10 370.
Четвёртый месяц: акции уходят через колл
Снова продаём колл $95, теперь за $1,70 на акцию. Получаем ещё $170.
К экспирации — окончанию срока опциона — акция вырастает до $102. По коллу мы продаём 100 акций по $95 и получаем $9 500.
Продать их по рыночным $102 уже не получится без предварительного закрытия обязательства по коллу. Мы заранее согласились на цену $95. Полученная премия оплачивает в том числе это ограничение участия в росте.
На счёте снова только деньги — $10 640. Цикл завершён.
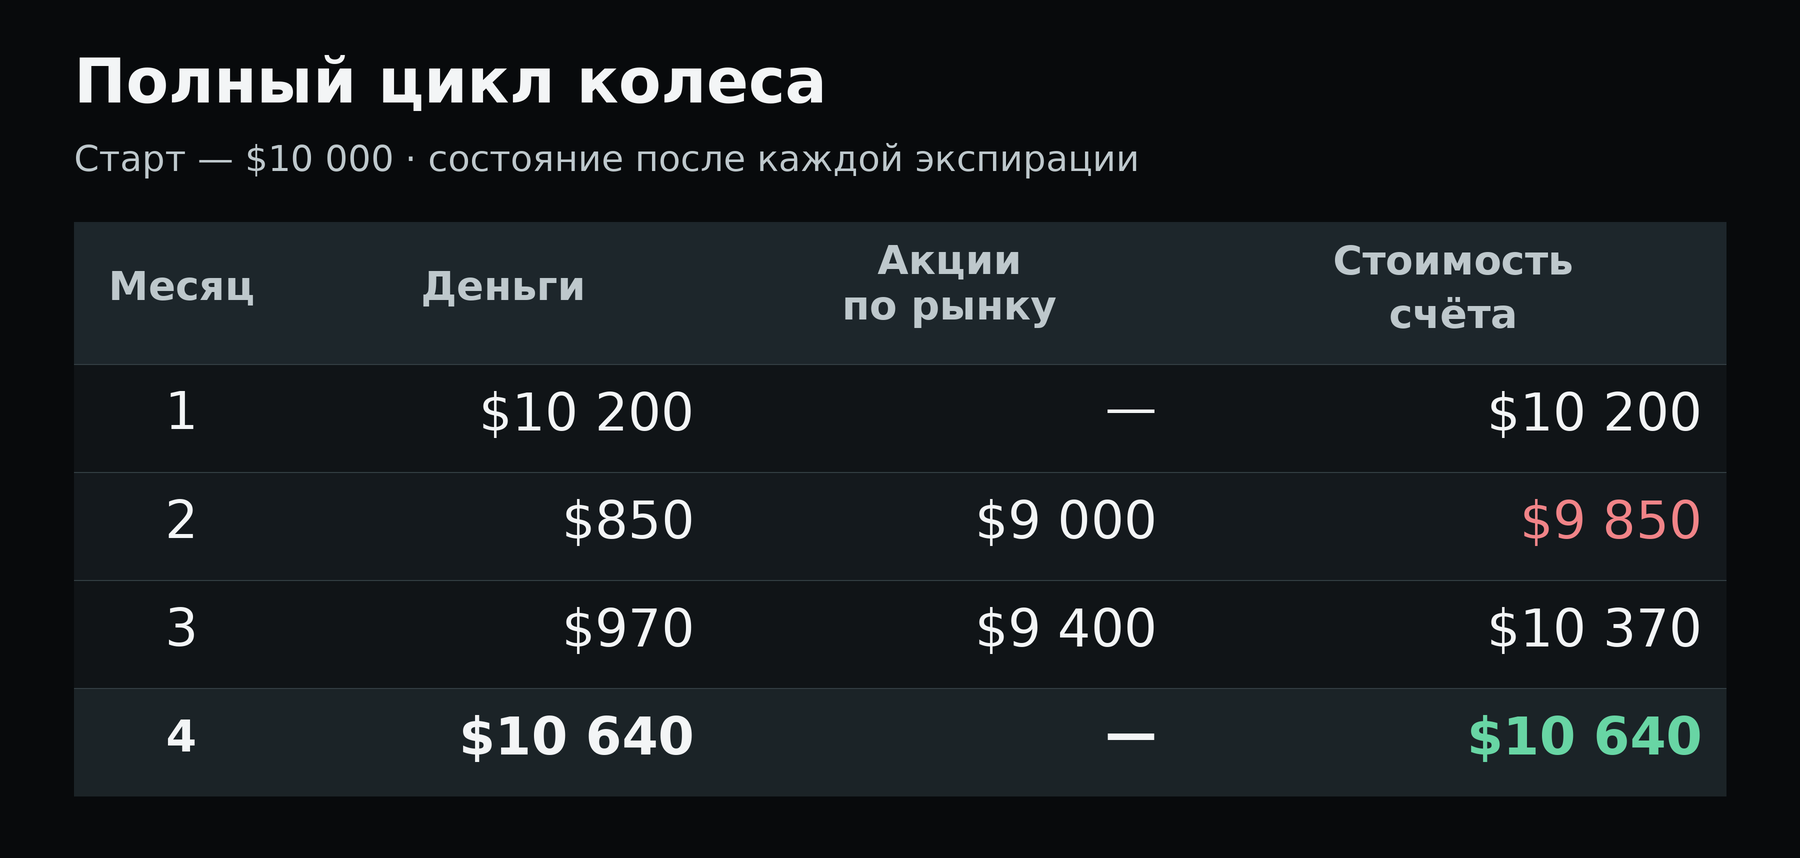
Акции купили и продали по одинаковой цене $95. Поэтому прибыль этого завершённого цикла — сумма четырёх премий:
$200 + $150 + $120 + $170 = $640.
Это 6,4% от исходных $10 000 за четыре условных месяца. Внутри цикла счёт уходил ниже начальной суммы. Повторение такого пути ещё дважды в течение года ничем не гарантировано.
2. Как собрать портфель из нескольких колёс
Первые $10 000 мы использовали для понятного примера. Но один пут $95 занимает $9 500 — 95% такого счёта. Это высокая концентрация в одной компании.
Теперь рассмотрим счёт $100 000 и зададим учебные ограничения:
- до 15% капитала на одну компанию по стоимости предполагаемой покупки;
- до 25% на один сектор;
- минимум 30% капитала вне обязательств по покупке акций.
Эти значения иллюстрируют метод распределения капитала. Конкретные лимиты зависят от допустимого риска.
Получится, например, такой набор. Буквы обозначают условные компании.
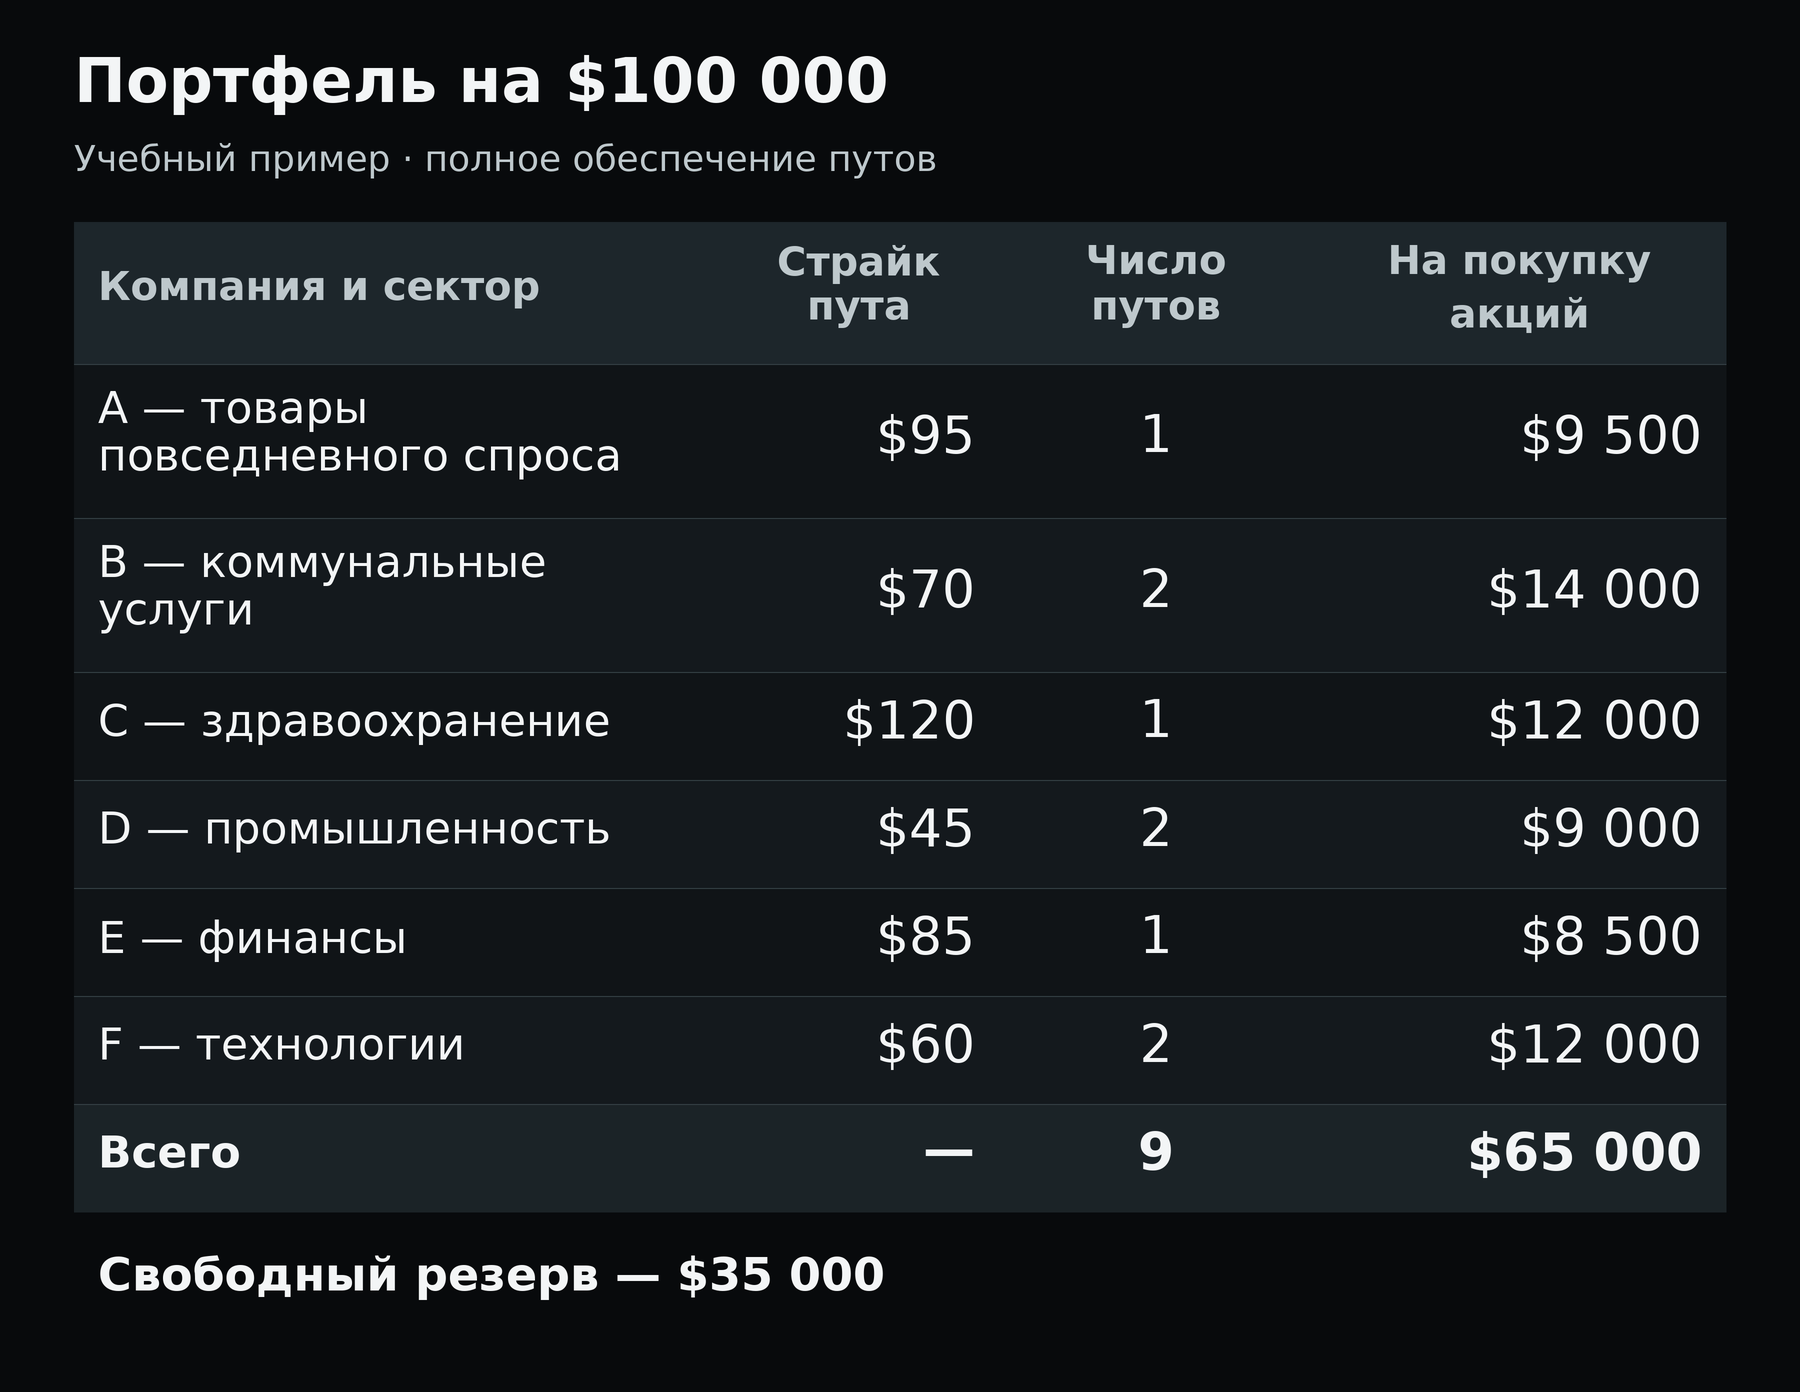
Под все путы предусмотрено $65 000. Ещё $35 000 остаются отдельным резервом. В этом расчёте полученные премии не расходуем и не используем для увеличения числа контрактов.
Количество контрактов считаем так:
Бюджет на компанию / (страйк × 100), с округлением вниз.
Например, лимит компании A равен $15 000. Один контракт требует $9 500 и подходит. Два требуют $19 000 и превышают лимит. Полученное число — верхняя граница: общий бюджет портфеля может потребовать меньшей позиции.
Что происходит после назначения
Допустим, получаем акции A и C. На покупку уходит $21 500.
Без учёта премий денежный остаток уменьшается до $78 500, но и обязательства по оставшимся путам снижаются до $43 500. Свободный резерв остаётся прежним:
$78 500 − $43 500 = $35 000.
Теперь на акции A и C можно продать по одному покрытому коллу. Остальные компании остаются на стадии путов. Разные части портфеля не обязаны проходить колесо одновременно.
Купленные акции продолжают занимать лимит своей компании. Их нельзя исключить из расчёта и на те же деньги открыть ещё несколько путов.
Как выбирать бумаги для этого списка
Для каждого кандидата нужна короткая карточка: почему готовы владеть активом, допустимая цена покупки, ближайшие события, причина выхода и доступные ликвидные опционы. Проверяем разницу между ценами покупки и продажи конкретных контрактов, а не только популярность самой акции.
Затем смотрим на общие зависимости. Несколько компаний из одного рыночного сюжета могут падать вместе. Даже разные отрасли не исключают общего рыночного риска. Диверсифицированный ETF уменьшает зависимость от одной компании, но сохраняет риск своего рынка или сектора и требование учитывать размер контракта.
Наконец, считаем стресс. Если весь пакет приобретается за $65 000 и его стоимость оказывается на 30% ниже цен покупки, убыток по акциям равен:
$65 000 × 30% = $19 500, или 19,5% исходного счёта до премий и других доходов.
Если такой сценарий неприемлем, уменьшаем позиции или добавляем защиту ещё при построении портфеля. Разнесение экспираций по датам распределит работу во времени, но не отменит общий риск падения.
3. Как улучшить управление: разбираем неудачное развитие сделки
Вернёмся к нашей первой компании. Изменим только один момент: после второго пута акция оказалась не по $90, а по $80.
Мы всё так же получили $350 премий и купили 100 акций по $95. Денег осталось $850, акции стоят $8 000. Счёт равен $8 850, накопленный убыток — $1 150.
Теперь сравним несколько решений на один и тот же следующий месячный срок.
Выбирать следующий колл по результату всей сделки
Допустим, колл $95 даёт только $20 за контракт, а колл $85 — $120. Более близкий страйк приносит на $100 больше. Однако он обязывает продать акции дешевле.
Если после продажи колла $85 акция восстановится до $100, акции уйдут по $85. Итог всей истории:
$350 + $120 + 100 × ($85 − $95) = −$530.
Акция восстановилась, а мы завершили сделку с убытком. Поэтому выбирать колл только по размеру премии опасно для результата восстановления.
При колле $95 в том же сценарии получим +$370: прежние $350 и новые $20. Без продажи колла результат составит +$850: $350 премий и $500 роста акций относительно покупки.
Следовательно, при ожидании сильного восстановления можно оставить более дальний страйк или временно не продавать колл. Если готовы выйти раньше и дешевле, ближний колл может соответствовать этой задаче. Решение зависит от нового прогноза и приемлемого выхода.
Есть и ловушка в расчёте «себестоимости». После продажи колла $85 можно вычесть все премии из цены покупки и получить $90,30. Но называть это достижимой безубыточностью текущей комбинации нельзя: колл ограничивает продажу уровнем $85. До изменения позиции её лучший итог на экспирации — те же −$530.
Добавить защиту с заранее известной ценой
Другой вариант: сохранить акции и купить месячный пут $75 за $100 на весь пакет. Он даёт право продать 100 акций по $75 на условиях контракта.
От текущей цены $80 дополнительная потеря на срок защиты ограничивается $600: $500 падения акций до $75 и $100 стоимости пута. С учётом уже накопленных $1 150 максимальный убыток всей истории на этот срок составит $1 750.
Вот результаты всех вариантов. Сравниваем итог всей идеи с исходными $10 000, а не только прибыль последнего опциона.
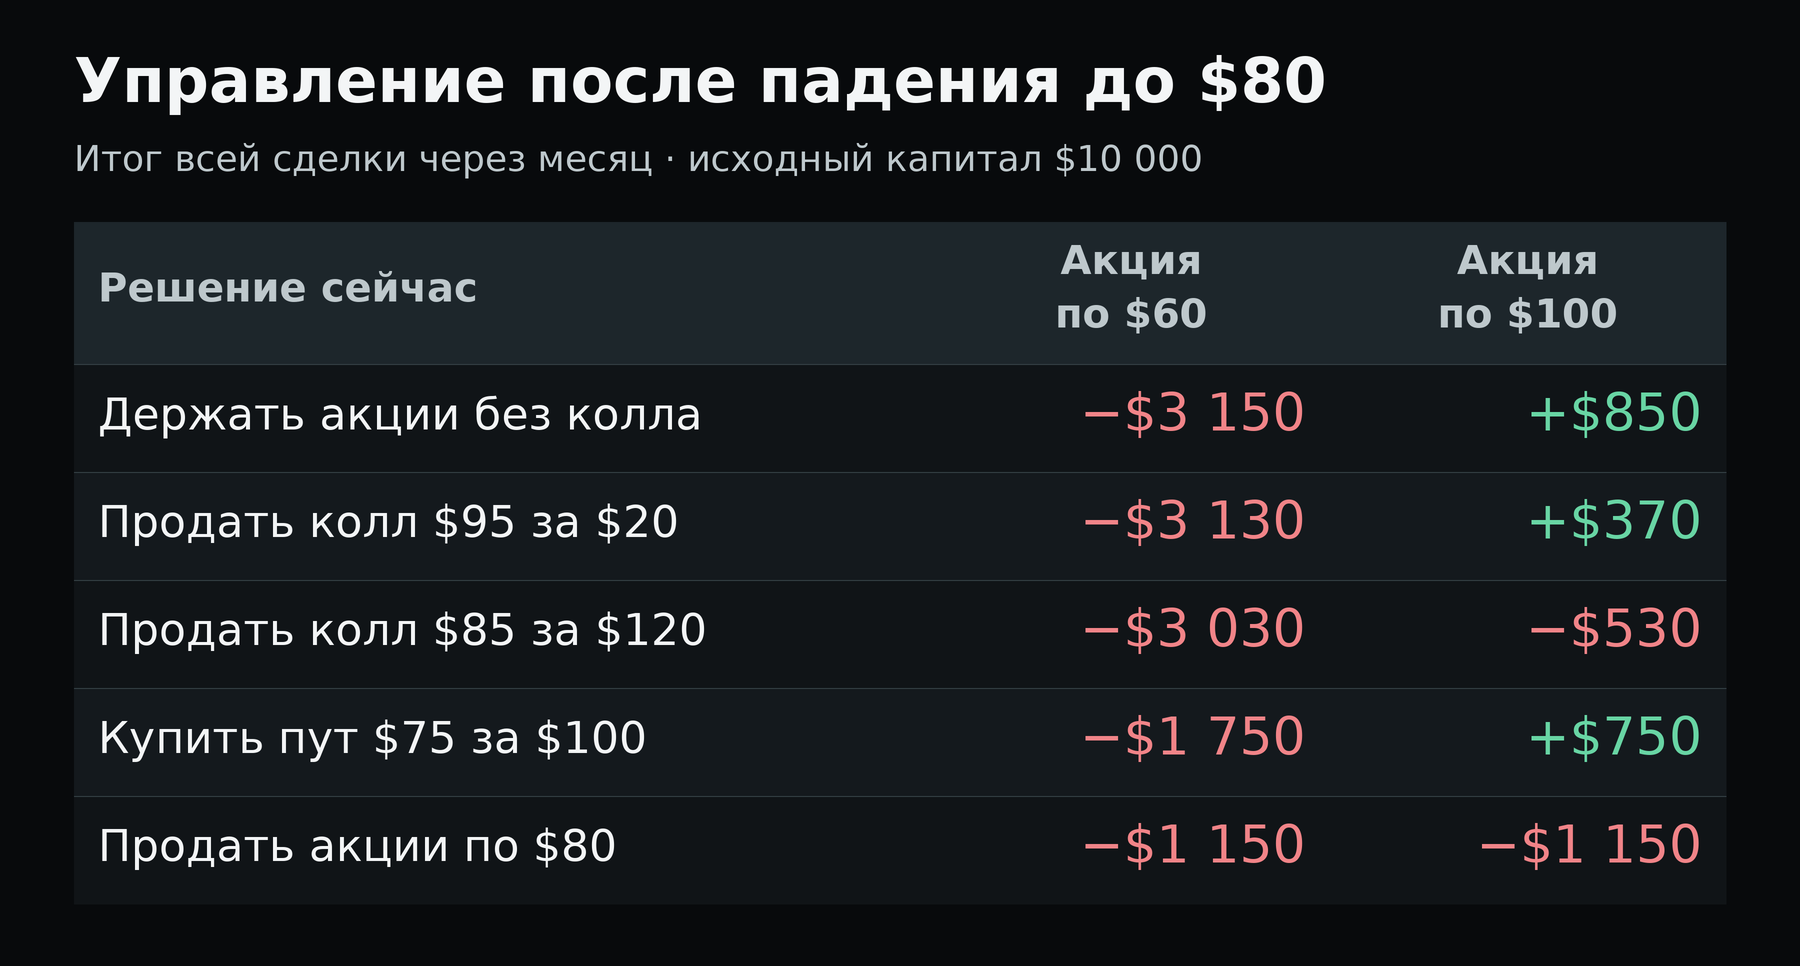
Защита заметно меняет результат дальнейшего падения. При восстановлении она уменьшает прибыль на уплаченные $100. После окончания её срока риск оставшихся акций нужно оценивать заново.
Выход тоже является способом управления. Если основание для владения компанией исчезло, продажа акций прекращает участие как в дальнейшем падении, так и в восстановлении. Продолжать колесо только ради возврата к старой цене покупки необязательно.
Закрывать отработавший опцион раньше срока
Допустим, первый пут продали за $200 на 30 дней. Через десять дней его можно выкупить за $100.
Покупка этого же контракта заявкой «купить для закрытия» фиксирует $100 прибыли до издержек и снимает обязательство по нему. Если оставить пут, максимальная дополнительная опционная прибыль — ещё $100 за оставшиеся двадцать дней.
Теперь можно сравнить этот остаток с риском, ближайшими событиями и другими возможностями. Правило «рассматривать закрытие после получения 50% премии» удобно для дисциплины. Оно само по себе не доказывает увеличение годовой доходности.
Для колла действует похожая логика выкупа, но после его закрытия акции остаются на счёте вместе со своим ценовым риском.
Роллировать с учётом уже полученного результата
Роллирование — закрытие старого опциона и открытие нового, например с более поздним сроком. Перенос продлевает обязательство и не устраняет уже полученный убыток.
Пут продали за $200. После движения рынка его выкуп стоит $350. Закрываем первую сделку с убытком $150 и продаём новый пут за $400.
При ролле поступает $50: $400 − $350. Однако новая премия относится к новому открытому обязательству. Если оно впоследствии истечёт без стоимости, суммарный результат двух опционов будет:
$200 − $350 + $400 = $250.
До ролла снова проверяем приемлемый страйк, обеспечение, срок и ситуацию в компании. Возможность получить денежный кредит недостаточна для принятия решения.
4. Как выбрать и продать конкретный опцион
В примере мы знали подходящие страйки заранее. В реальной работе до заявки нужно ответить на несколько вопросов.
Перед продажей пута
Сначала определяем допустимую покупку. В нашем случае это 100 акций по $95. Проверяем бизнес, причины ожидаемого роста, долговую нагрузку, ближайшие события и условия, при которых пересмотрим идею. Большая премия сама по себе не объясняет, почему нам нужны эти акции.
Затем выбираем срок. Для учебного регламента можно начать с 30–45 дней. Если отдельной стратегии на отчётность у нас нет, выбираем срок без отчёта компании внутри него. Это выбранное правило работы, а не универсально лучший срок.
После этого смотрим цепочку опционов. Как первоначальный фильтр можно использовать путы с абсолютной дельтой около 0,20–0,30. Дельта показывает чувствительность цены опциона к изменению цены акции; её также используют как приблизительный ориентир вероятности закончить срок «в деньгах». Но дельта 0,25 не означает, что назначение произойдёт ровно в 25% случаев. Страйк всё равно должен соответствовать приемлемой цене покупки.
Проверяем цену исполнения заявки. Допустим, покупатели предлагают за нужный пут $1,95, а продавцы хотят $2,05. Можно выставить лимитную заявку:
Продать для открытия один пут $95, выбранная дата экспирации, лимит $2,00.
При исполнении получим наши $200. Исполнение по середине разницы котировок не гарантировано. Если для сделки приходится существенно уступать в цене, пересчитываем её экономику.
До продажи первого пута полезно записать четыре числа:
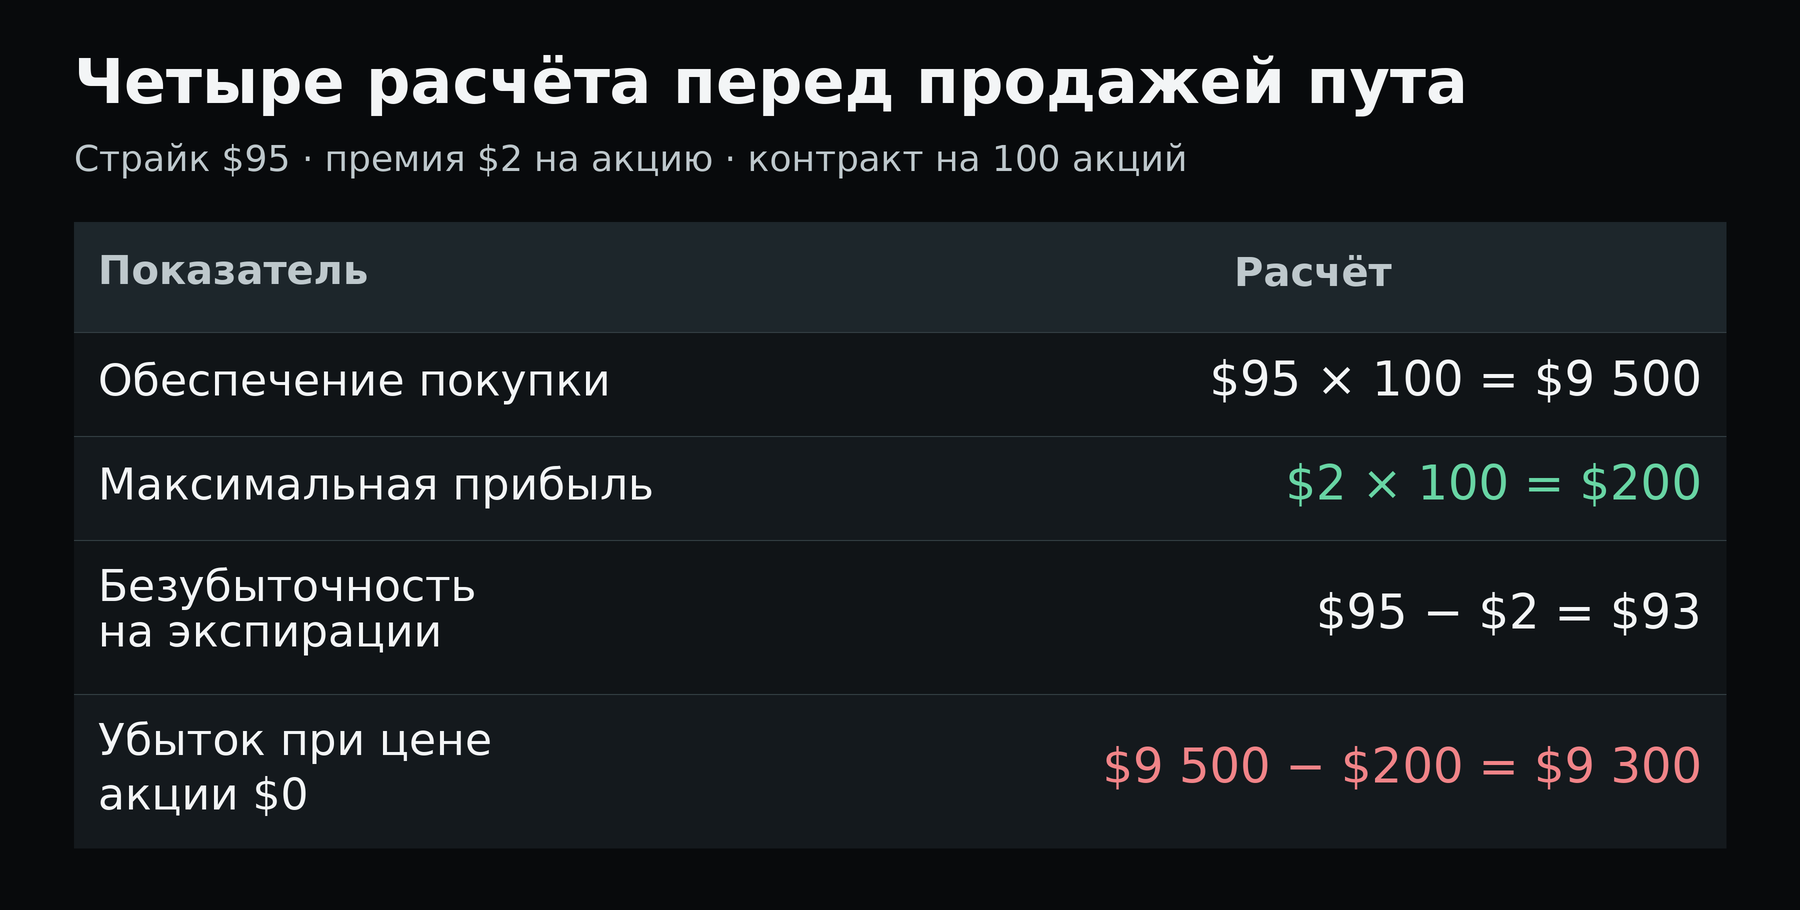
Отношение премии к обеспечению — $200 / $9 500 = 2,11% за срок. Это помогает сравнивать сделки, но не заменяет расчёт их риска и доходности всего счёта.
В момент продажи денежный остаток увеличивается на $200, но одновременно возникает короткий опцион примерно такой же стоимости. Эти $200 ещё не являются заработанной прибылью: обязательство надо закрыть, исполнить или дождаться его истечения.
Перед продажей колла
Здесь первый вопрос: по какой цене я сейчас согласен продать имеющиеся акции?
Если выбрали $95, смотрим премию колла $95 и считаем весь результат при продаже акций. В третьем месяце он составил бы:
100 × ($95 − $95) + $350 прежних премий + $120 нового колла = $470.
Проверяем число акций: 100 акций покрывают один стандартный колл, 250 — два. Выставляем лимитную заявку «продать для открытия». Если затем захотим продать сами акции, отдельно решаем вопрос с открытым коллом: после продажи покрытия он станет непокрытым.
В рабочем плане также отмечаем экспирацию и эксдивидендную дату. Американские опционы на акции могут быть исполнены досрочно; для колла в деньгах риск назначения особенно важен перед дивидендом, когда временной стоимости осталось мало. Если поставка уже не подходит, закрываем обязательство заранее с учётом правил брокера.
5. Какие результаты можно получить за год
Из нашего цикла получилось 6,4% за четыре месяца. Механическое умножение на три даст 19,2%, но это лишь предположение о трёх одинаковых повторениях. Реальный год может включать месяцы без подходящих сделок, затяжное владение упавшими акциями и дорогие закрытия опционов.
Для оценки доходности считаем изменение стоимости всего счёта. При отсутствии пополнений и выводов:
Доходность = (стоимость счёта в конце года − начальный капитал) / начальный капитал.
Стоимость счёта включает деньги, рыночную стоимость акций и купленных опционов, за вычетом текущей стоимости проданных опционов. Непроданные акции с убытком тоже входят в результат.
Посмотрим на три учебных годовых отчёта. В каждом сценарии год начинается со $100 000 деньгами, без открытых позиций. Все суммы заданы специально, чтобы показать расчёт. Это не прогноз и не результаты тестирования стратегии.
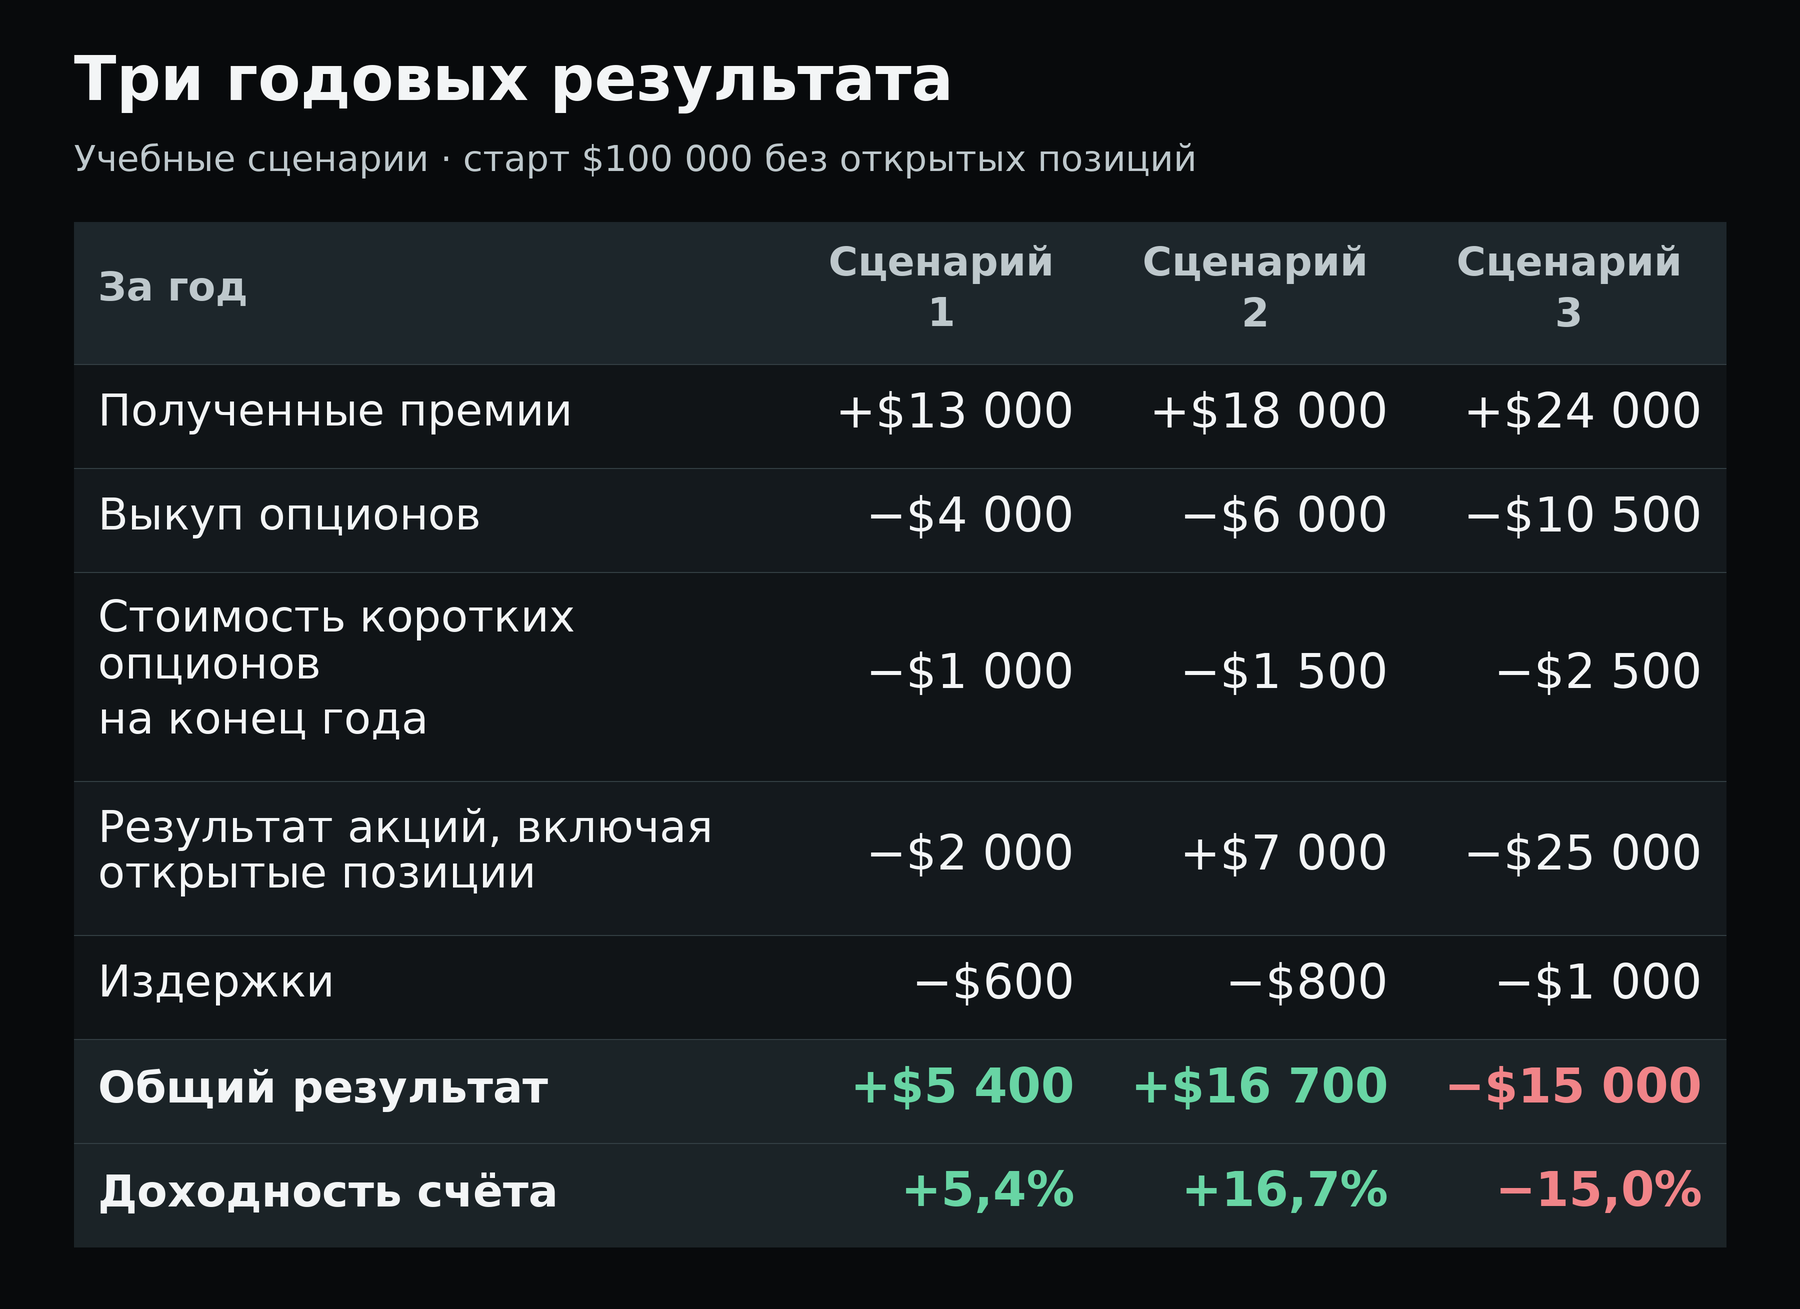
В третьем сценарии собрано больше всего премий, но год оказался убыточным. Его −15% не являются пределом возможной потери. Результат акций здесь рассчитан от фактических цен покупки и продажи: премии учитываются отдельно, чтобы не посчитать их дважды. Проценты на деньги, дивиденды и налоги для простоты исключены; в собственном отчёте их нужно учитывать.
А что показывают исторические данные? У Cboe есть индексы родственных стратегий: PUT систематически продаёт обеспеченные путы на S&P 500, BXM сочетает экспозицию на акции S&P 500 с продажей коллов.
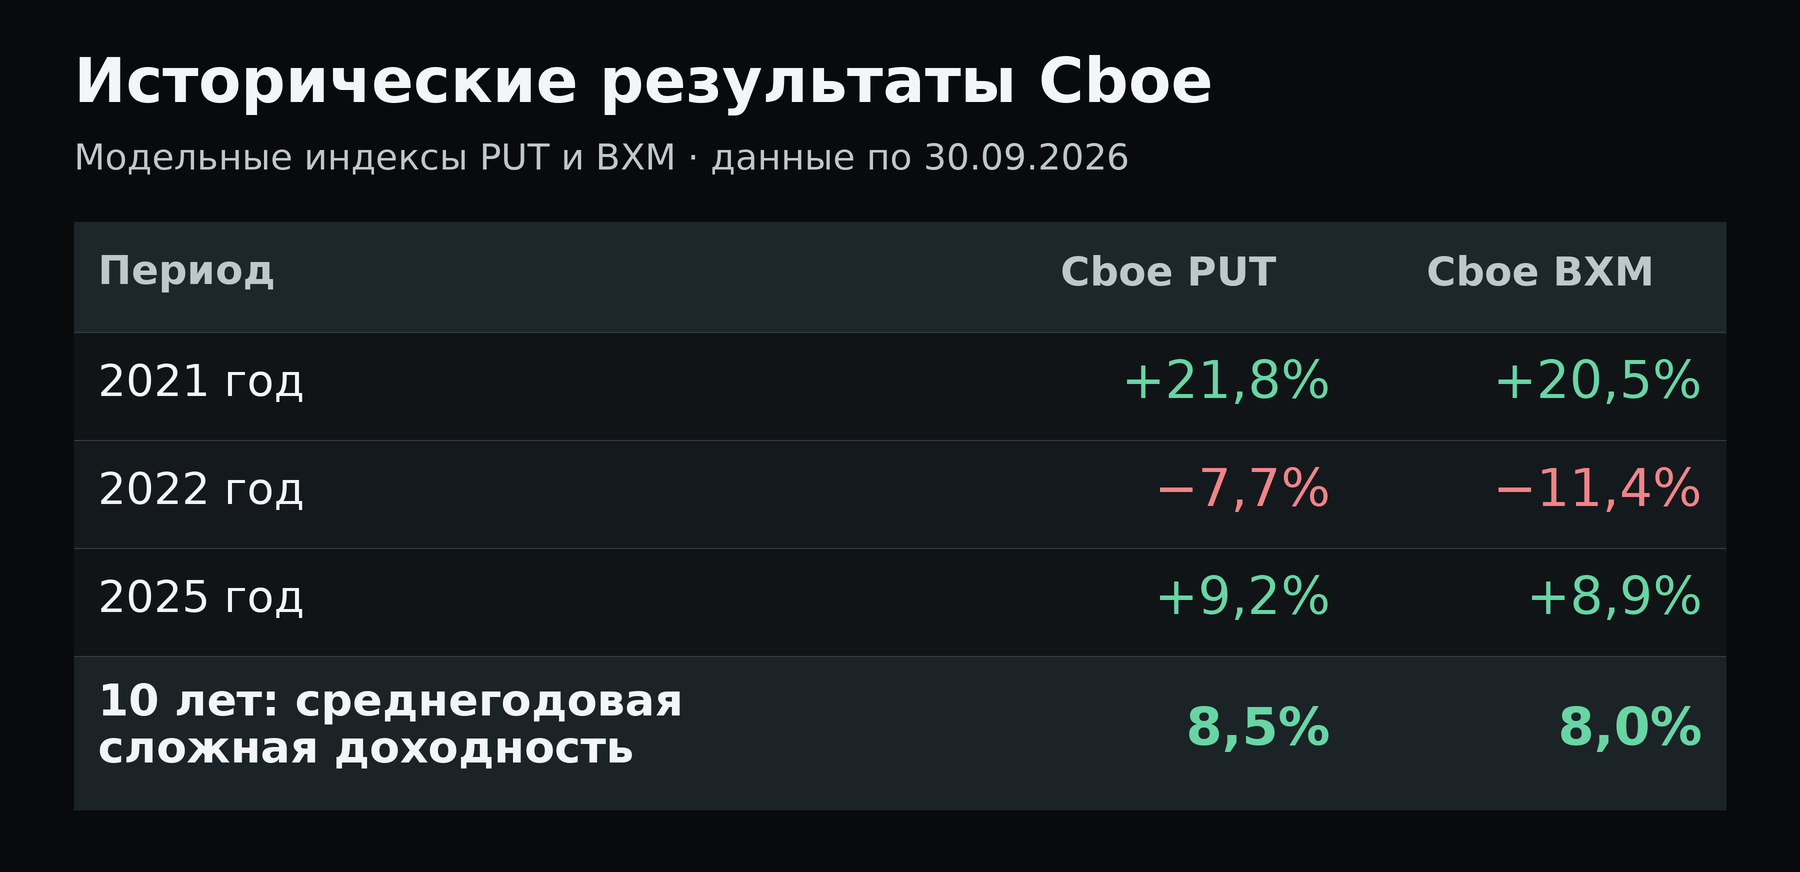
Это модельные индексы, не колесо на отдельных акциях: они не воспроизводят наш переход от поставки акций по путу к их продаже через колл. PUT учитывает доход от казначейских векселей в обеспечении, BXM — реинвестирование дивидендов. Результаты приведены как исторический ориентир, до индивидуальных налогов и расходов инвестора. Они показывают и прибыльные, и отрицательные годы, но не задают будущую доходность вашего портфеля.
6. Как выйти за пределы колеса — и чему я учу
Колесо может быть эффективным при подходящем рынке, разумном размере позиций и продуманном управлении. Его преимущества понятны: заранее выбранные цены покупки и продажи, премии и последовательность действий.
При этом ограничения остаются: на пут $95 нужно предусмотреть $9 500; после сильного падения значительная сумма может надолго остаться в акциях; покрытые коллы ограничивают участие в восстановлении и дальнейшем росте.
Моё обучение посвящено многосоставному управлению опционной позицией по мере развития сделки. Мы начинаем с исследования акции, выбора исходной позиции и расчёта размера. Затем учимся менять состав позиции, когда меняются цена, оставшееся время и сама задача сделки.
Например, ожидаем рост акции в течение нескольких месяцев. Одним из вариантов входа могут быть купленные коллы в деньгах. Выбираем страйки, срок, количество контрактов и сумму, которую оставим для дальнейшего управления. При необходимости добавляем защиту купленными путами, отдельно оценивая её стоимость и срок.
Дальнейшая работа зависит от развития ситуации.
Если акция сначала падает, проверяем, сохраняется ли основание для роста. Если защитные путы дали прибыль, рассматриваем частичную или полную фиксацию этой части позиции. После закрытия защиты заново оцениваем оставшийся риск. Одновременно сравниваем сохранение основной позиции, сокращение и перенос купленных коллов на другие страйки. Для каждой перестройки считаем дополнительные затраты и цену, до которой должна восстановиться акция, чтобы вся история вышла в прибыль на выбранную дату.
Если акция растёт, можем частично зафиксировать результат, перенести купленные коллы на более высокие страйки или добавить проданные коллы. В последнем случае исходная позиция превращается в спред уже в процессе управления. Считаем, сколько денег высвободилось, какое участие в дальнейшем росте сохранилось и как изменится результат при откате.
Если движение замедляется или меняется прогноз, сравниваем дальнейшее удержание с изменением состава позиции. В подходящих ситуациях рассматриваем переход в бабочку, кондор или другую комбинацию. Добавленные части впоследствии тоже можно закрыть или изменить.
Эти действия — возможные решения в разных обстоятельствах. Их порядок и необходимость определяются расчётом конкретной сделки.
Такой подход позволяет распределять капитал между первоначальным входом, защитой и последующим управлением. Направленную позицию можно открыть без покупки всего пакета из 100 акций. Оставшиеся деньги служат резервом, а количество контрактов ограничивается допустимой потерей и риском портфеля.
За десять недель мы проходим этот процесс от исследования идеи до завершения сделки. В Option Geometry сравниваем варианты при одинаковых изменениях цены, времени и волатильности. Учитываем все предыдущие операции: закрытую прибыль или убыток, стоимость защиты, новые затраты и текущую стоимость оставшейся позиции.
Задача управления — использовать развитие сценария для улучшения результата при приемлемом риске. Для этого нужно оценивать каждую перестройку в нескольких вариантах движения рынка и считать итог всей сделки.
Мне важно, чтобы после обучения вы могли объяснить каждое изменение: зачем оно нужно сейчас, сколько стоит, как меняет риск и что даёт всей сделке вместе с уже совершёнными операциями.